
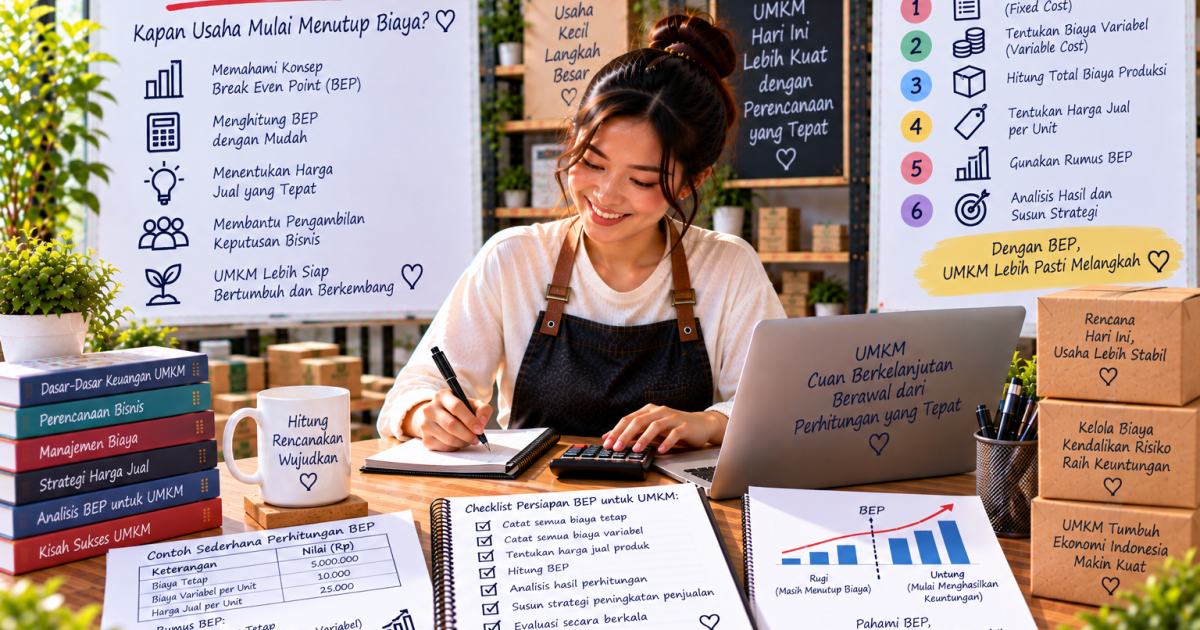
Break Even Point UMKM menjadi salah satu perhitungan keuangan yang penting dipahami oleh pelaku usaha. Melalui perhitungan ini, pemilik bisnis dapat mengetahui berapa banyak produk yang perlu terjual atau berapa omzet yang harus diperoleh agar seluruh biaya usaha dapat tertutup.
Dalam menjalankan usaha, tingginya penjualan belum tentu langsung menunjukkan bahwa bisnis sudah menghasilkan keuntungan. Pelaku UMKM masih perlu memperhitungkan biaya bahan baku, kemasan, sewa tempat, gaji, listrik, distribusi, hingga pengeluaran lain yang berkaitan dengan operasional.
Karena itu, memahami titik impas dapat membantu pemilik usaha melihat kondisi bisnis secara lebih objektif. Ketika pendapatan sudah sama dengan seluruh biaya yang dikeluarkan, usaha berada pada kondisi impas. Setelah melewati titik tersebut, tambahan penjualan berpotensi mulai memberikan laba selama struktur biaya dan harga tidak berubah.
Lantas, bagaimana cara menghitungnya?
Apa Itu Break Even Point UMKM?
Break Even Point atau BEP merupakan titik ketika total pendapatan usaha sama dengan total biaya. Pada kondisi tersebut, bisnis belum mendapatkan laba, tetapi juga tidak mengalami kerugian.
Dalam praktiknya, Break Even Point UMKM dapat menjadi patokan untuk menentukan target penjualan minimum. Pemilik usaha bisa mengetahui berapa unit produk yang setidaknya harus terjual sebelum penjualan mulai memberikan keuntungan.
Perhitungan BEP juga berguna ketika pelaku usaha ingin menentukan harga, mengevaluasi struktur biaya, atau membuat target penjualan.
BEP Bukan Berarti Usaha Sudah Mendapatkan Laba
Hal yang perlu dipahami adalah mencapai BEP tidak sama dengan memperoleh keuntungan.
Misalnya, sebuah usaha membutuhkan omzet Rp10 juta untuk mencapai titik impas. Ketika penjualan tepat Rp10 juta dan asumsi perhitungan terpenuhi, seluruh pendapatan tersebut pada dasarnya digunakan untuk menutup biaya usaha.
Usaha baru bergerak ke area laba setelah penjualan melewati titik impas tersebut, dengan catatan harga jual dan struktur biayanya tetap sesuai asumsi.
Komponen Penting dalam Menghitung Break Even Point UMKM
Sebelum menghitung BEP, pelaku UMKM perlu memahami beberapa komponen dasar. Di antaranya adalah biaya tetap, biaya variabel, harga jual, dan margin kontribusi.
Kesalahan memasukkan biaya dapat membuat hasil perhitungan menjadi kurang akurat.
Biaya Tetap
Biaya tetap atau fixed cost merupakan biaya yang secara umum tidak berubah secara langsung mengikuti jumlah produk yang dibuat atau dijual dalam rentang kapasitas tertentu.
Contohnya dapat berupa sewa tempat usaha, gaji karyawan tetap, biaya langganan aplikasi, atau penyusutan peralatan.
Artinya, meskipun jumlah penjualan sedang menurun, beberapa biaya tersebut tetap perlu dibayar.
Biaya Variabel
Berbeda dari biaya tetap, biaya variabel berubah mengikuti volume produksi atau penjualan.
Bahan baku, kemasan per produk, komisi penjualan per unit, dan biaya tertentu yang muncul setiap kali produk dibuat dapat masuk dalam kategori ini.
Semakin banyak produk yang diproduksi, total biaya variabel umumnya akan semakin besar.
Harga Jual dan Margin Kontribusi
Harga jual per unit merupakan harga yang dibayarkan konsumen untuk membeli satu produk.
Sementara itu, margin kontribusi per unit diperoleh dari harga jual dikurangi biaya variabel per unit. Nilai tersebut menunjukkan bagian dari setiap penjualan yang tersedia untuk menutup biaya tetap sebelum kemudian menjadi laba.
Bagaimana Cara Menghitung Break Even Point UMKM?
Salah satu metode sederhana adalah menghitung BEP berdasarkan jumlah unit yang harus dijual.
Rumusnya adalah:
BEP Unit = Biaya Tetap ÷ (Harga Jual per Unit – Biaya Variabel per Unit)
Selisih antara harga jual dengan biaya variabel per unit merupakan margin kontribusi.
Contoh Perhitungan BEP Sederhana
Bayangkan sebuah UMKM makanan memiliki biaya tetap sebesar Rp5 juta per bulan.
Produk dijual seharga Rp25.000 per kemasan, sedangkan biaya variabel untuk menghasilkan satu kemasan sebesar Rp15.000.
Margin kontribusinya menjadi:
Rp25.000 – Rp15.000 = Rp10.000
Selanjutnya:
BEP = Rp5.000.000 ÷ Rp10.000 = 500 unit
Artinya, berdasarkan asumsi tersebut, usaha harus menjual 500 unit untuk mencapai titik impas.
Jika seluruh 500 produk dijual dengan harga Rp25.000, omzet pada titik tersebut adalah:
500 × Rp25.000 = Rp12.500.000
Dengan demikian, sekitar Rp12,5 juta menjadi omzet yang dibutuhkan untuk mencapai BEP berdasarkan struktur biaya dalam contoh.
Mengapa Break Even Point UMKM Penting untuk Target Penjualan?
Menentukan target penjualan tanpa mengetahui struktur biaya dapat membuat pelaku usaha hanya berfokus pada omzet.
Padahal, omzet tinggi tidak selalu berarti keuntungan tinggi. Sebuah bisnis bisa memiliki penjualan besar, tetapi pengeluarannya juga besar.
Perhitungan Break Even Point UMKM membuat target menjadi lebih terukur. Jika BEP berada di angka 500 unit per bulan, pemilik usaha mengetahui bahwa target di bawah angka tersebut belum cukup untuk mencapai titik impas berdasarkan asumsi yang digunakan.
Membantu Mengevaluasi Harga Jual
BEP juga dapat digunakan sebagai bahan evaluasi ketika menentukan harga produk.
Harga yang terlalu rendah dapat membuat margin kontribusi menjadi kecil. Akibatnya, jumlah produk yang harus dijual untuk mencapai titik impas menjadi semakin banyak.
Sebaliknya, menaikkan harga tidak otomatis menjadi solusi karena pemilik usaha tetap perlu mempertimbangkan kondisi pasar, nilai produk, dan kemampuan konsumen.
BEP Bisa Berubah ketika Biaya Usaha Berubah
Perhitungan BEP sebaiknya tidak dilakukan hanya sekali. Harga bahan baku, biaya kemasan, sewa, upah, biaya distribusi, dan pengeluaran lainnya dapat berubah.
Ketika biaya variabel meningkat sementara harga jual tetap, margin kontribusi akan mengecil. Kondisi tersebut dapat membuat titik impas menjadi lebih tinggi.
Lakukan Perhitungan Ulang Secara Berkala
Pelaku UMKM dapat memperbarui perhitungan ketika terdapat perubahan penting dalam struktur bisnis.
Misalnya, pemasok menaikkan harga bahan baku, usaha merekrut karyawan baru, pindah ke tempat dengan biaya sewa lebih tinggi, atau mulai menjual melalui kanal yang mengenakan komisi.
Simulasi juga dapat dilakukan sebelum mengambil keputusan. Pelaku usaha bisa menghitung bagaimana BEP berubah jika harga jual naik, biaya bahan baku meningkat, atau target produksi diperbesar.
Memahami Titik Impas Membuat Bisnis Lebih Terukur
Break Even Point UMKM bukan sekadar angka dalam pencatatan keuangan. Perhitungan ini dapat memberikan gambaran mengenai batas minimum penjualan yang dibutuhkan untuk menutup biaya usaha.
Dengan mengetahui biaya tetap, biaya variabel, harga jual, dan margin kontribusi, pelaku usaha dapat menghitung jumlah produk atau omzet yang diperlukan untuk mencapai titik impas.
Setelah titik tersebut terlampaui, penjualan berikutnya dapat mulai berkontribusi terhadap laba selama asumsi biaya dan harga tetap berlaku.
Bagi UMKM, kebiasaan menghitung BEP secara berkala juga dapat membantu dalam menentukan target penjualan, mengevaluasi harga, mengendalikan biaya, hingga merencanakan pengembangan usaha. Dengan begitu, keputusan bisnis tidak hanya didasarkan pada ramainya penjualan, tetapi juga pada perhitungan keuangan yang lebih terukur.