
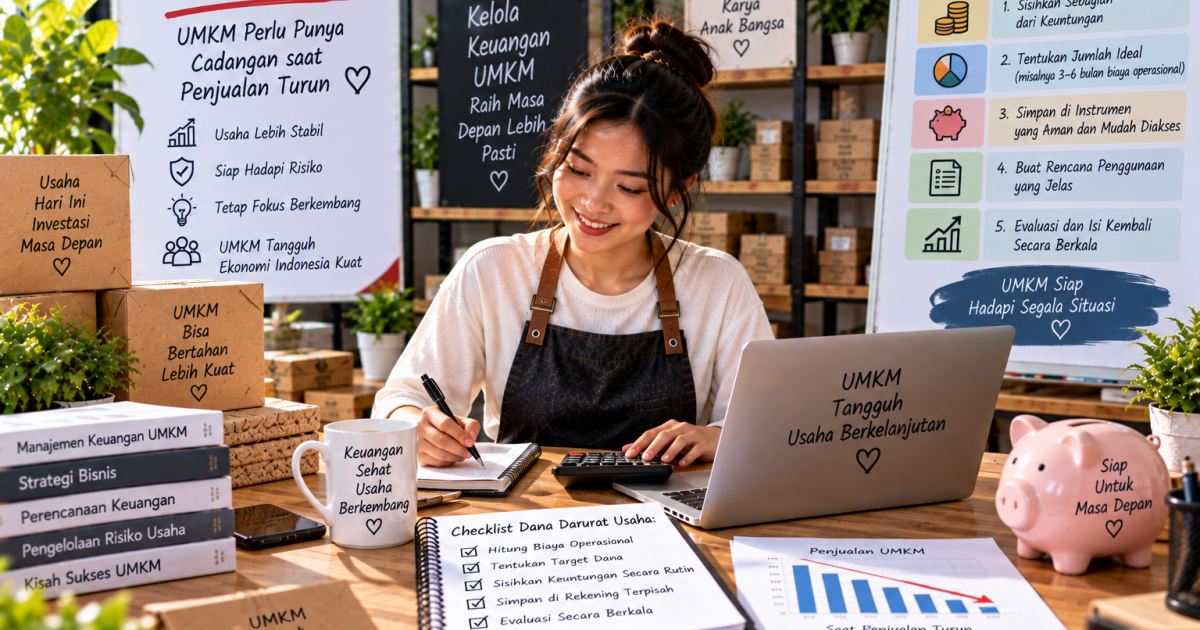
Dana darurat usaha menjadi salah satu bagian penting dalam pengelolaan keuangan bisnis, termasuk bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Cadangan ini dapat membantu bisnis tetap menjalankan kebutuhan utama ketika penjualan mengalami penurunan atau muncul pengeluaran yang tidak direncanakan.
Menjalankan usaha memang tidak selalu memberikan pemasukan dengan jumlah yang sama setiap bulan. Ada periode ketika penjualan meningkat, tetapi ada pula saat permintaan melemah. Perubahan tren konsumen, kenaikan biaya operasional, kerusakan peralatan, hingga kondisi ekonomi dapat memengaruhi arus kas.
Tanpa cadangan yang memadai, pelaku UMKM berisiko kesulitan membayar kebutuhan rutin ketika pemasukan menurun. Karena itu, dana darurat sebaiknya mulai dipersiapkan ketika kondisi bisnis masih relatif stabil.
Dana Darurat Usaha Penting untuk Menjaga Operasional
Secara sederhana, dana darurat usaha merupakan uang yang sengaja disisihkan untuk menghadapi kondisi tidak terduga dalam bisnis. Dana tersebut berbeda dari modal yang digunakan untuk membeli stok, memperluas usaha, atau melakukan investasi.
Cadangan keuangan dapat digunakan ketika bisnis mengalami gangguan yang membuat pemasukan berkurang, sementara biaya tetap harus dibayar.
Misalnya, sebuah usaha makanan mengalami penurunan penjualan selama beberapa minggu. Di sisi lain, biaya sewa tempat, listrik, bahan baku tertentu, dan kewajiban kepada pekerja tetap perlu diperhitungkan.
Dalam situasi seperti ini, keberadaan cadangan keuangan dapat memberikan ruang bagi pemilik usaha untuk mengambil keputusan tanpa terburu-buru.
Dana Darurat Bukan Dana untuk Belanja Rutin
Pelaku usaha perlu membedakan dana darurat usaha dengan kas operasional sehari-hari. Kas operasional digunakan untuk membiayai kebutuhan bisnis yang sudah dapat diperkirakan.
Sementara itu, dana darurat sebaiknya digunakan ketika terdapat kebutuhan mendesak atau gangguan yang dapat memengaruhi keberlangsungan bisnis.
Pemisahan tersebut penting agar cadangan tidak habis untuk pengeluaran rutin. Jika seluruh uang bisnis ditempatkan dalam satu rekening tanpa pencatatan yang jelas, pemilik usaha juga akan lebih sulit mengetahui kondisi keuangan sebenarnya.
Berapa Dana Darurat Usaha yang Perlu Disiapkan?
Tidak ada satu angka yang otomatis sesuai untuk seluruh UMKM. Besarnya cadangan bergantung pada karakter bisnis, biaya operasional, kestabilan pemasukan, serta tingkat risiko usaha.
Langkah pertama yang dapat dilakukan adalah menghitung biaya operasional penting setiap bulan. Biaya tersebut dapat mencakup sewa, listrik, internet, gaji atau upah, pembayaran pemasok, transportasi, serta kewajiban lain yang tetap harus dipenuhi.
Setelah mengetahui kebutuhan bulanan, pemilik bisnis dapat menentukan target cadangan secara bertahap.
Hitung Berdasarkan Pengeluaran Pokok Bisnis
Sebagai ilustrasi, apabila kebutuhan operasional utama mencapai Rp10 juta per bulan dan pemilik ingin memiliki cadangan untuk tiga bulan, target dana darurat usaha dapat diarahkan menuju Rp30 juta.
Namun, angka tersebut hanyalah contoh perhitungan. Kondisi setiap bisnis berbeda.
Usaha dengan pendapatan musiman atau penjualan yang sangat fluktuatif mungkin membutuhkan bantalan keuangan berbeda dibandingkan bisnis dengan pemasukan relatif stabil.
Yang terpenting, target dibuat berdasarkan kondisi keuangan nyata dan tidak sampai mengganggu kebutuhan operasional saat ini.
Cara Membangun Dana Darurat Usaha secara Bertahap
Membangun cadangan keuangan tidak berarti pelaku UMKM harus langsung menyediakan uang dalam jumlah besar. Dana dapat dikumpulkan secara bertahap dari pendapatan usaha.
Salah satu caranya adalah menetapkan persentase tertentu dari keuntungan atau arus kas yang memang tersedia untuk disisihkan secara rutin.
Misalnya, pemilik usaha menetapkan sebagian keuntungan setiap bulan untuk masuk ke rekening cadangan. Nominalnya dapat disesuaikan dengan kondisi bisnis.
Konsistensi lebih penting daripada memaksakan setoran besar yang justru mengganggu kebutuhan operasional.
Pisahkan Rekening Dana Darurat
Pemisahan rekening dapat membantu pengelolaan dana darurat usaha menjadi lebih disiplin. Pemilik bisnis dapat melihat dengan jelas jumlah cadangan yang sudah terkumpul tanpa mencampurkannya dengan uang untuk transaksi sehari-hari.
Pemisahan rekening juga mengurangi risiko dana digunakan untuk kebutuhan yang sebenarnya tidak mendesak.
Selain itu, pelaku UMKM sebaiknya memiliki pencatatan keuangan yang teratur. Catatan pemasukan, pengeluaran, utang, piutang, dan saldo kas membantu pemilik mengetahui kemampuan bisnis dalam membangun cadangan.
Penjualan Turun Tidak Selalu Berarti Bisnis Gagal
Penurunan penjualan dapat terjadi dalam perjalanan sebuah usaha. Beberapa bisnis memiliki periode ramai dan sepi yang dipengaruhi musim, hari raya, tren, maupun perubahan perilaku konsumen.
Karena itu, penjualan yang turun dalam periode tertentu tidak otomatis berarti bisnis gagal. Namun, kondisi tersebut tetap perlu dievaluasi agar pemilik mengetahui penyebabnya.
Periksa perubahan jumlah transaksi, nilai rata-rata pembelian, biaya promosi, harga produk, hingga respons pelanggan.
Gunakan Cadangan Sambil Mengevaluasi Bisnis
Ketika pemasukan turun, dana darurat usaha dapat berfungsi sebagai bantalan sementara. Namun, keberadaan cadangan bukan alasan untuk mengabaikan masalah yang menyebabkan penjualan melemah.
Pelaku UMKM tetap perlu melakukan evaluasi.
Jika penurunan terjadi karena perubahan kebutuhan konsumen, strategi produk mungkin perlu disesuaikan. Apabila biaya operasional terlalu tinggi, pengeluaran dapat diperiksa kembali untuk menemukan pos yang bisa dihemat tanpa mengganggu kualitas utama bisnis.
Dengan demikian, dana darurat memberikan waktu bagi pemilik usaha untuk memperbaiki strategi tanpa langsung mengambil keputusan drastis.
Hindari Mengandalkan Utang untuk Setiap Kondisi Darurat
Pinjaman dapat menjadi salah satu sumber pembiayaan bisnis, tetapi penggunaannya perlu diperhitungkan dengan hati-hati. Mengandalkan utang untuk setiap kebutuhan tidak terduga dapat menambah kewajiban pembayaran pada saat kondisi arus kas sedang lemah.
Cadangan keuangan memberikan alternatif untuk menangani sejumlah kebutuhan mendesak tanpa selalu menambah kewajiban baru.
Meski demikian, dana darurat juga bukan pengganti seluruh bentuk pembiayaan. Untuk ekspansi besar atau pembelian aset produktif, pemilik usaha perlu mempertimbangkan sumber pendanaan berdasarkan kemampuan dan tujuan bisnis.
Isi Kembali Dana Setelah Digunakan
Jika dana darurat usaha terpakai, pemilik bisnis sebaiknya membuat rencana untuk mengembalikannya secara bertahap setelah kondisi membaik.
Tidak perlu langsung mengganti seluruh nominal dalam satu waktu. Tentukan kembali jumlah setoran yang realistis berdasarkan arus kas.
Cara tersebut membuat cadangan tetap memiliki fungsi jangka panjang dan siap digunakan ketika bisnis menghadapi kondisi tidak terduga berikutnya.
Dana Darurat Usaha Membantu UMKM Lebih Siap Menghadapi Risiko
Menjalankan usaha selalu memiliki risiko. Penjualan dapat berubah, biaya bahan baku dapat meningkat, peralatan bisa mengalami kerusakan, sementara kondisi pasar juga dapat bergerak di luar perkiraan.
Karena itu, dana darurat usaha sebaiknya dipandang sebagai bagian dari perencanaan keuangan, bukan sekadar uang yang tersisa setelah seluruh kebutuhan selesai.
Pelaku UMKM dapat memulainya dengan menghitung biaya operasional utama, menentukan target cadangan, memisahkan rekening, dan menyisihkan uang secara konsisten.
Ketika penjualan turun, cadangan tersebut dapat memberikan waktu bagi bisnis untuk tetap memenuhi kebutuhan penting sekaligus mengevaluasi strategi.
Pada akhirnya, memiliki dana darurat usaha bukan berarti sebuah bisnis mengharapkan kondisi buruk terjadi. Sebaliknya, langkah tersebut merupakan bentuk kesiapan agar UMKM memiliki bantalan keuangan dan dapat mengambil keputusan dengan lebih terukur ketika menghadapi situasi yang tidak sesuai rencana.